AGRONEGÓCIO

Erro em contratos de arrendamento pode gerar multa de 50% do IR, alerta Receita Federal

Publicado em

Contratos de arrendamento e parceria rural exigem atenção de proprietários e produtores. Informações incompatíveis sobre pagamentos, receitas e divisão dos riscos podem levar a Receita Federal a questionar a operação, cobrar diferenças de Imposto de Renda e aplicar multas.

Um dos erros mais relevantes ocorre quando o proprietário declara como receita da atividade rural o valor recebido pela cessão da terra. Para a Receita, o arrendamento de imóvel rural é tributado como aluguel, e não como resultado da produção agropecuária.

A diferença afeta diretamente a forma de recolhimento do imposto. Quando o arrendamento é pago por uma pessoa física, o proprietário deve apurar mensalmente o carnê-leão, se houver imposto devido. Se o pagamento vier de uma pessoa jurídica, pode haver retenção na fonte, compensável posteriormente na declaração anual.

A falta de recolhimento do carnê-leão, quando obrigatório, está sujeita a multa isolada correspondente a 50% do imposto que deixou de ser pago. A penalidade pode ser cobrada mesmo quando o rendimento tiver sido incluído posteriormente na declaração anual.

Portanto, a multa não equivale a 50% de toda a receita recebida pelo proprietário. Ela incide sobre o valor do carnê-leão não recolhido, além da cobrança do imposto devido, juros e outras penalidades que podem ser aplicadas conforme a irregularidade identificada.

Segundo Viviane Morales, advogada e diretora administrativa e financeira da Lastro Soluções Tributárias para o Agro, o problema aparece principalmente quando a remuneração fixa pela cessão da área é apresentada como se decorresse da exploração direta da propriedade.

No arrendamento, o dono da terra recebe a remuneração estabelecida no contrato e, em regra, não participa do resultado econômico da lavoura ou da pecuária. Uma quebra de safra, a queda dos preços ou o aumento dos custos não alteram automaticamente o valor que ele tem a receber.

Na atividade rural e na parceria efetiva, a lógica é diferente. As partes participam dos riscos e dos resultados do empreendimento. Clima, produtividade, preços, pragas e outras ocorrências podem interferir na parcela recebida por cada participante.

Leia Também:  Agro bate recorde, mas gargalos logísticos ainda consomem até 30% do custo no campo

Essa distinção é importante porque o regime tributário da atividade rural permite a apuração do resultado mediante o confronto entre receitas e despesas. O arrendamento, por sua vez, segue o tratamento destinado aos rendimentos de aluguel.

O risco fiscal não está restrito ao proprietário. Quem utiliza a terra também precisa informar corretamente o pagamento do arrendamento, o valor da operação e a identificação de quem recebeu os recursos.

A Receita orienta que os valores sejam registrados na ficha de pagamentos efetuados da declaração. A falta dessas informações pode gerar multa de 20% sobre o montante não declarado.

“A omissão pode gerar multa de até 20% sobre os valores não informados. Além disso, quando o pagamento do arrendamento é realizado em produtos agrícolas, como soja ou milho, e essa operação deixa de ser registrada corretamente, o produtor também pode ser autuado por omissão de receita da atividade rural”, afirma Viviane.

As informações declaradas por quem paga podem ser comparadas com aquelas apresentadas por quem recebe. Divergências de valores, datas, CPFs ou CNPJs aumentam a possibilidade de retenção da declaração para análise e de abertura de procedimento fiscal.

O pagamento em produtos agrícolas também exige cuidado. Contratos podem estabelecer a remuneração em quantidade determinada de sacas de soja, milho ou outro produto, mas a ausência de transferência bancária não elimina a obrigação de registrar a operação.

A entrega da produção para liquidar uma dívida do produtor deve ser reconhecida como receita da atividade rural no momento da entrega. Simultaneamente, o pagamento do arrendamento precisa ser registrado de acordo com a natureza da operação.

O fato de a remuneração estar expressa em sacas não transforma automaticamente o arrendamento em parceria rural. O elemento determinante é a existência, ou não, de compartilhamento efetivo dos riscos e dos resultados.

Leia Também:  Crédito do Plano Safra chega a R$ 226,9 bilhões, mas ritmo desacelera

Na parceria, as partes devem dividir riscos relacionados a caso fortuito, força maior e variações da produção e dos preços. Quando o proprietário recebe uma quantidade fixa, independentemente do desempenho da atividade, a relação apresenta características de arrendamento.

“Tentar maquiar um arrendamento como parceria é uma estratégia de alto risco. Quando não existe compartilhamento real dos riscos da produção, o contrato pode ser descaracterizado pela Receita Federal, expondo tanto o proprietário quanto quem utiliza a terra às penalidades previstas na legislação”, diz Viviane.

O nome colocado no contrato, por si só, não determina o tratamento tributário. A fiscalização pode analisar cláusulas, comprovantes, movimentações financeiras, notas fiscais, registros da produção e a forma como a relação foi executada.

Um documento chamado de parceria, mas que assegura ao proprietário remuneração fixa e transfere todo o risco ao produtor, pode ser tratado como arrendamento. Da mesma forma, um contrato corretamente redigido perde força se os pagamentos e os registros fiscais mostrarem uma realidade diferente.

Para reduzir riscos, as duas partes devem conferir se os valores pagos e recebidos são coincidentes, identificar corretamente os envolvidos e manter documentos capazes de comprovar a natureza econômica da operação.

A revisão precisa ocorrer antes da entrega da declaração, e não somente depois de uma intimação. Também é recomendável verificar se houve recolhimento mensal do carnê-leão, quando devido, e se pagamentos realizados em produtos foram registrados adequadamente.

Arrendar terras continua sendo uma ferramenta importante para ampliar a produção sem imobilizar capital na aquisição de imóveis. A parceria também permanece legítima quando existe divisão real dos riscos. O problema surge quando contrato, execução e declaração tributária contam histórias diferentes.

Para o produtor, a principal orientação é não tratar o contrato rural como simples formalidade. Uma classificação equivocada pode resultar em imposto adicional, multa, juros e questionamentos para os dois lados da operação.

Fonte: Pensar Agro

Advertisement

AGRONEGÓCIO

Negociação entre os dois países vai discutir sobretaxas de até 37,5%

Published

on

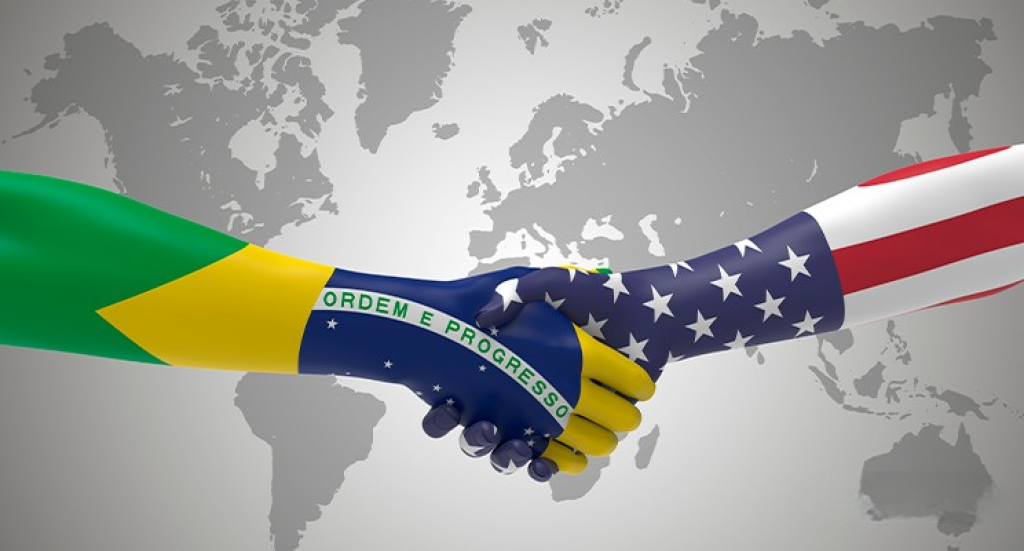
Açúcar, pescados e produtos de madeira estão entre os segmentos do agronegócio que poderão se beneficiar de um eventual acordo comercial entre Brasil e Estados Unidos. Os dois países decidiram criar um grupo de trabalho para discutir as barreiras ao comércio bilateral, abrindo uma nova etapa de negociação sobre cobranças adicionais que, para determinados produtos, chegam a 37,5%. Ainda não houve anúncio de redução das tarifas.

O peso dessas medidas é desigual dentro do setor. Enquanto o açúcar enfrenta sobretaxa de 25% e os pescados estão sujeitos à cobrança adicional de 12,5%, vários tipos de madeira, gorduras e óleos podem ser alcançados pela soma das duas alíquotas. Para esses exportadores, a negociação representa a possibilidade de recuperar competitividade no mercado americano.

Outras cadeias importantes do agro foram preservadas das medidas. Segundo levantamento divulgado em julho pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (Mdic), café, carnes, suco de laranja, frutas e a maior parte das exportações de celulose estão entre as mercadorias excluídas dessas sobretaxas. A distinção é relevante porque as restrições não atingem todos os produtos brasileiros da mesma forma.

Leia Também:  Crédito do Plano Safra chega a R$ 226,9 bilhões, mas ritmo desacelera

A criação do grupo foi acertada na quarta-feira (30), em Milwaukee, no estado americano de Wisconsin. Participaram da reunião os ministros Mauro Vieira, das Relações Exteriores, e Márcio Elias Rosa, do Mdic, além do representante comercial dos Estados Unidos, Jamieson Greer. O encontro ocorreu durante a reunião de ministros do Comércio do G20.

O próximo movimento cabe a Washington, que deverá apresentar nas próximas semanas um documento com os temas propostos para a negociação. Além das tarifas, o trabalho deverá abranger outros entraves às trocas comerciais. O comunicado brasileiro não detalhou quais produtos serão discutidos nem estabeleceu uma data para a conclusão de um acordo.

As sobretaxas anunciadas em julho resultam de duas investigações conduzidas pelos Estados Unidos. Uma delas trata de práticas comerciais brasileiras contestadas pelo governo americano, incluindo as condições de acesso ao mercado de etanol. A outra envolve exigências americanas para impedir a importação de mercadorias produzidas com trabalho forç

Fonte: Pensar Agro

Continuar lendo

GRANDE CUIABÁ

MATO GROSSO

POLÍCIA

ENTRETENIMENTO

ESPORTES

MAIS LIDAS DA SEMANA