

AGRONEGÓCIO
Crédito rural emperrado obriga recorrer a consultorias e cooperativas


AGRONEGÓCIO
Safra recorde já não basta para garantir rentabilidade ao produtor
 A perspectiva de uma nova safra recorde encontra o produtor brasileiro diante de um desafio que cresce na mesma proporção da produção: financiar uma atividade mais tecnológica, mecanizada e intensiva em capital, num ambiente de juros elevados, margens menores e bancos mais seletivos. O avanço do crédito privado amplia as alternativas disponíveis, mas também exige profissionalização da gestão e uma análise mais rigorosa sobre o retorno proporcionado pelo patrimônio investido.
Dados do Banco Central (BC), compilados por entidades do setor, mostram que 23,5% da carteira ativa de crédito rural apresentava algum nível de problema em julho de 2026. Eram R$ 207,5 bilhões em operações inadimplentes, atrasadas, renegociadas ou prorrogadas. O indicador não representa apenas parcelas vencidas, mas revela o aumento do estresse financeiro acumulado depois de safras afetadas pelo clima, custos elevados e preços menos favoráveis.
Ao mesmo tempo, o financiamento bancário tradicional perdeu força. Em 12 meses, o volume de crédito rural concedido sem considerar instrumentos do mercado de capitais recuou 12%, para R$ 181,1 bilhões. A área atendida pelas linhas convencionais de custeio caiu quase 26%, de 34,2 milhões para 25,4 milhões de hectares.
Esse espaço vem sendo ocupado gradualmente por cooperativas, tradings, fornecedores de insumos, fundos de investimento e emissões no mercado de capitais. O estoque dos instrumentos privados de financiamento do agronegócio alcançou R$ 1,34 trilhão em julho, segundo o Ministério da Agricultura e Pecuária (Mapa). Somente as Cédulas de Produto Rural (CPRs) somavam R$ 580,8 bilhões, distribuídos em aproximadamente 372 mil títulos.
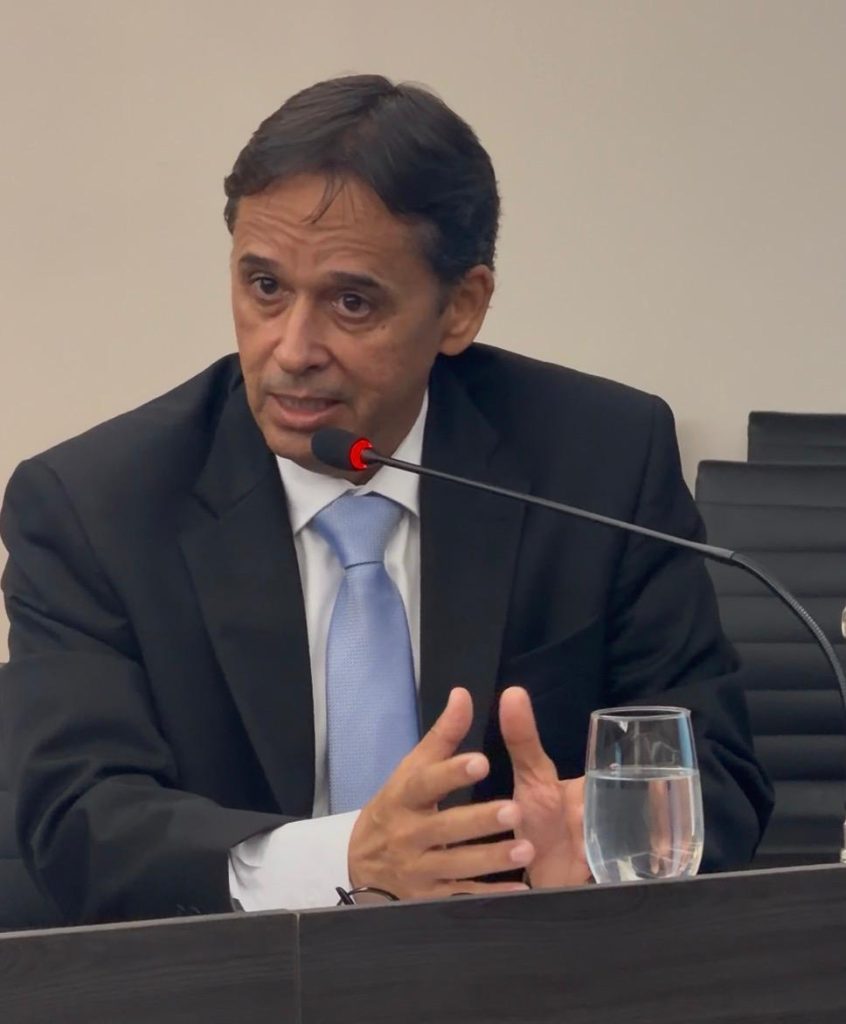
Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a diversificação das fontes de recursos é necessária, mas não pode ser confundida com crédito fácil ou capacidade ilimitada de endividamento.
“O crédito privado será cada vez mais importante para complementar o Plano Safra e o financiamento bancário. O produtor, porém, precisa avaliar o custo efetivo, o prazo, as garantias exigidas e a compatibilidade das parcelas com o fluxo de caixa da propriedade. Trocar uma dívida por outra mais cara, sem corrigir a origem do desequilíbrio, apenas transfere o problema para a safra seguinte”, afirma.
A necessidade de capital aumentou com a transformação da agropecuária brasileira. Produzir em escala passou a exigir máquinas de maior capacidade, agricultura de precisão, armazenagem, irrigação, conectividade, sistemas de gestão, insumos tecnológicos e equipes especializadas. A valorização das terras também elevou o volume de patrimônio imobilizado nas operações.
Essa evolução permitiu ganhos de produtividade e consolidou o Brasil entre os maiores fornecedores mundiais de alimentos, fibras e energia. Mas também tornou as propriedades mais sensíveis ao custo do dinheiro. Quando os juros aumentam e as margens recuam, uma atividade pode apresentar lucro contábil e, ainda assim, não remunerar adequadamente todo o capital empregado.
É nesse ponto que ganha importância o conceito de Valor Econômico Agregado, conhecido pela sigla EVA. O indicador calcula o resultado operacional do negócio depois de descontado o custo de todo o capital utilizado, inclusive recursos próprios, terras quitadas, máquinas e demais ativos.
Uma propriedade pode encerrar o ciclo com resultado positivo no balanço, mas destruir valor se o retorno obtido ficar abaixo do que aquele patrimônio poderia render em uma alternativa de menor risco. A terra própria, por exemplo, não deixa de ter custo econômico porque está quitada. Ela representa capital que poderia ser arrendado, vendido ou aplicado em outro investimento.
“O produtor sempre acompanhou produtividade, custo por hectare e preço de venda. Esses indicadores continuam fundamentais, mas já não são suficientes para medir a saúde econômica do negócio. Também é necessário saber se o resultado remunera a terra, as máquinas, o capital de giro e o risco assumido durante a safra”, diz Rezende.
A aplicação dessa análise não significa abandonar investimentos ou reduzir a produção. O objetivo é identificar quais atividades, áreas e estruturas realmente geram retorno. A avaliação pode mostrar que determinado talhão produz bem, mas possui custo elevado; que uma máquina permanece ociosa; ou que o arrendamento oferece resultado melhor do que a compra de terras financiada.
O mesmo raciocínio vale para a contratação de crédito. Recursos obtidos a juros superiores ao retorno esperado pela atividade diminuem o valor econômico da propriedade, mesmo quando ajudam a ampliar o faturamento. Por isso, crescimento de receita, aumento de área e recorde de produção não significam necessariamente fortalecimento financeiro.
A busca por recursos privados também coloca a governança no centro das negociações. Instituições financeiras e investidores analisam demonstrações contábeis, histórico de produção, previsibilidade de caixa, endividamento, garantias, regularidade ambiental e fundiária, contratos e capacidade de gestão. Quanto maior a qualidade dessas informações, maior tende a ser a possibilidade de acessar diferentes fontes e negociar condições melhores.
“Governança deixou de ser uma preocupação exclusiva das grandes empresas. O produtor que conhece seus números, separa as contas da família e da propriedade, mantém documentos regulares e apresenta informações confiáveis reduz a percepção de risco. Isso melhora sua posição diante dos financiadores e permite comparar propostas sem decidir apenas pela disponibilidade imediata do dinheiro”, acrescenta Rezende.
O modelo de financiamento do agronegócio tende a permanecer híbrido. Crédito rural, recursos obrigatórios, cooperativas, tradings, fornecedores, fundos e mercado de capitais continuarão convivendo, cada um com custos, prazos e riscos diferentes. O desafio será combinar essas fontes sem comprometer parcelas excessivas da produção futura ou oferecer garantias incompatíveis com o valor da operação.
A safra recorde continua sendo uma demonstração da capacidade produtiva brasileira. Para que esse desempenho se transforme em renda, entretanto, o produtor precisará acompanhar não apenas quantas toneladas colhe, mas quanto valor permanece depois de remunerados todos os recursos utilizados. Em uma agricultura intensiva em capital, produzir mais é importante; produzir com retorno econômico tornou-se decisivo.
Fonte: Pensar Agro


Previvag apresenta resultados de 2025 em audiência pública e destaca rentabilidade de 12,74% nos investimentos

“De frente para o rio”: Estado e Prefeitura projetam nova Orla do Porto com praia fluvial e lazer

Feira de Adoção da Prefeitura garante novo lar para oito animais em Cuiabá

Mais de 200 pessoas vivenciam modalidades adaptadas na 2ª edição do Festival Paralímpico de Cuiabá

Safra recorde já não basta para garantir rentabilidade ao produtor

Previvag apresenta resultados de 2025 em audiência pública e destaca rentabilidade de 12,74% nos investimentos
O Instituto de Previdência Social de Várzea Grande (Previvag) apresentou, quarta-feira (17), os resultados administrativos, financeiros e atuariais referentes ao...
“De frente para o rio”: Estado e Prefeitura projetam nova Orla do Porto com praia fluvial e lazer
O governador de Mato Grosso, Otaviano Pivetta, e o secretário municipal de Desenvolvimento Econômico, Trabalho, Turismo e Agricultura, Fellipe Corrêa,...
Feira de Adoção da Prefeitura garante novo lar para oito animais em Cuiabá
Oito animais ganharam um novo lar durante a Feira de Adoção promovida pela Prefeitura de Cuiabá, por meio da Secretaria...


A conta do vice: Dr Altemar Lopes já recebeu mais de meio milhão de reais desde o inicio do novo mandato
Documentos oficiais da Prefeitura de Rondonópolis revelam o tamanho da fatura que o vice-prefeito Altemar Lopes da Silva já entregou...


Wania Dantas, ex-presidente do CRO-MT, entra no radar para vice de Wellington Fagundes
A ex-presidente do Conselho Regional de Odontologia de Mato Grosso (CRO-MT), Wania Dantas (MDB), passou a ser cogitada como uma...

Médicos do Hospital Municipal de Cuiabá denunciam atraso salarial e cobram repasses da Prefeitura
Médicos que atuam no Hospital Municipal de Cuiabá (HMC) afirmam estar sem receber pelos serviços prestados desde o mês de...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Polícia Civil prende foragido por roubo em Poconé
A Polícia Civil de Mato Grosso prendeu, nesta segunda-feira (20.7), um homem de 36 anos, em cumprimento a mandado de...


Bárbara Heck anuncia gravidez após perda gestacional: ‘Veio aí nosso baby arco-íri’
Bárbara Heck está grávida! A ex-BBB anunciou a novidade neste sábado (19), nas redes sociais, ao lado do marido, o...


Thiaguinho e Carol Peixinho celebram primeiro ano de Bento: ‘Que orgulho’
Thiaguinho e Carol Peixinho usaram as redes sociais neste sábado (19) para fazer uma homenagem especial ao filho Bento. O...

Simaria celebra sexta-feira ao som de ‘Regime Fechado’ e relembra sucesso
A cantora Simaria, irmã e ex-dupla de Simone Mendes, entrou no clima de sexta-feira ao som de “Regime Fechado”, um...


Brasileirão: 28ª rodada tem líder em campo e clássicos na briga pelo topo
O Campeonato Brasileiro encerra neste domingo (20.09) a 28ª rodada com cinco partidas que prometem movimentar tanto a parte de...

Vasco goleia o Coritiba por 5 a 0 e deixa a zona de rebaixamento
O Vasco goleou o Coritiba por 5 a 0 neste sábado, em São Januário, pela 28ª rodada do Campeonato Brasileiro....

São Paulo vence o Internacional e deixa rival na zona de rebaixamento
O São Paulo derrotou o Internacional por 1 a 0 na noite deste sábado, no Morumbis, pela 28ª rodada do...
-
 AGRONEGÓCIO6 dias ago
Recorde das exportações abre mercado para safra de 33,4 milhões de sacas
-

 AGRONEGÓCIO6 dias ago
China vem avaliar frigoríficos e exiger controle maior de resíduos no campo
-
 Política MT5 dias ago
PEM e Escola do Legislativo levam desenvolvimento pessoal a mulheres do sistema penitenciário e socioeducativo
-

 Política MT5 dias ago
ALMT aproxima Prêmio de Jornalismo da universidade e incentiva produção acadêmica
