

AGRONEGÓCIO
Financiamento privado impulsiona o agronegócio com crescimento das CPRs


AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027


Feira Cultura, Sabor e Arte reúne gastronomia, artesanato e música nesta sexta-feira em Cuiabá

Outubro Rosa: UBSs terão programação especial voltada à saúde das mulheres

Bless Gagliasso, filho de Giovanna Ewbank e Bruno estreia como ator na Globo: ‘Feliz’

Moradores relatam falta de água e problemas no asfalto

Várzea Grande reforça força dos pequenos negócios no Dia Nacional da Micro e Pequena Empresa
Feira Cultura, Sabor e Arte reúne gastronomia, artesanato e música nesta sexta-feira em Cuiabá
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Cultura, realiza a 15ª edição da feira Cultura, Sabor e...
Várzea Grande reforça força dos pequenos negócios no Dia Nacional da Micro e Pequena Empresa
Várzea Grande destaca, nesta segunda-feira (5), Dia Nacional da Micro e Pequena Empresa, a importância dos pequenos negócios para a...

Flávia Moretti vistoria obras de reservatório da Imigrantes que reforçará abastecimento de água
A prefeita de Várzea Grande, Flávia Moretti, vistoriou, nesta quinta-feira (1º.10), as obras de construção do reservatório de água da...

Os R$ 600 mil do deputado Sebastião Rezende para a Unemat ainda precisam ser comprovados
Deputado afirma ter repassado R$ 600 mil para o curso de Arquitetura e Urbanismo, mas NOB citada para comprovar a...


Ex-funcionária da câmara de Sinop relata assédio, ameaças e gravações não consentidas envolvendo vereador Marcos Vinícius
Uma ex-funcionária da Câmara Municipal de Sinop relatou episódios de assédio, ameaças e supostas gravações não consentidas pelo vereador Marcos...


A conta do vice: Dr Altemar Lopes já recebeu mais de meio milhão de reais desde o inicio do novo mandato
Documentos oficiais da Prefeitura de Rondonópolis revelam o tamanho da fatura que o vice-prefeito Altemar Lopes da Silva já entregou...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Bless Gagliasso, filho de Giovanna Ewbank e Bruno estreia como ator na Globo: ‘Feliz’
Bless Gagliasso de 11 anos, filho de Giovanna Ewbank e Bruno Gagliasso estreou como ator na Globo esta semana e...

Esposa de Lito Souza anuncia velório aberto ao público e faz pedido pelo filho
A morte de Lito Souza, piloto de avião que ganhou notoriedade ao compartilhar sua luta contra uma doença rara, comoveu...

Ana Hickmann se declara a Edu Guedes durante lua de mel: ‘Agradecer por tudo’
A apresentadora Ana Hickmann encantou os seguidores ao compartilhar um momento especial ao lado do marido, Edu Guedes. Casados há...


Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...
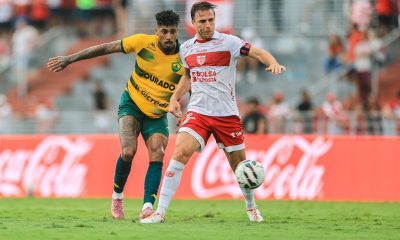

CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
O CRB fez valer o fator casa na tarde deste domingo e goleou o Cuiabá por 3 a 0, no...


CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
Quem acompanha o futebol nacional nos próximos dias vai precisar de agenda cheia. A CBF desmembrou mais rodadas do Campeonato...
-

 Lucas do Rio Verde6 dias ago
Rebobinando Memórias: sucessos do cinema ganham vida em espetáculo de dança em Lucas do Rio Verde
-
 CUIABÁ4 dias ago
Prefeitura avança com patrolamento de 6 km de vias no Paraisópolis antes das chuvas
-

 ENTRETENIMENTO4 dias ago
Leonardo realiza exames após passar dias sem consumir bebida álcoolica e emagrecer
-

 AGRONEGÓCIO4 dias ago
Pesquisas preparam agro para mercado de carbono que já gera R$ 556 bilhões por ano
