

AGRONEGÓCIO
Prazo para sanção ou veto do projeto que altera as regras do seguro rural termina nesta terça-feira
Termina nesta terça-feira (29.09) o prazo para sanção ou veto do projeto que altera o marco legal do seguro rural. Se não houver manifestação até o fim do dia, o texto será considerado sancionado integralmente por decurso de prazo. A proposta chega a essa etapa em meio a uma forte redução da área protegida no país e à cobrança por maior estabilidade dos recursos que ajudam o produtor a pagar a apólice.
O ponto central do projeto é tornar obrigatória a execução da verba destinada ao Programa de Subvenção ao Prêmio do Seguro Rural (PSR). O programa paga uma parte do preço do seguro contratado pelo produtor. Nos últimos anos, a incerteza sobre a disponibilidade de recursos dificultou o planejamento de quem precisa proteger a lavoura antes de começar o ciclo produtivo.
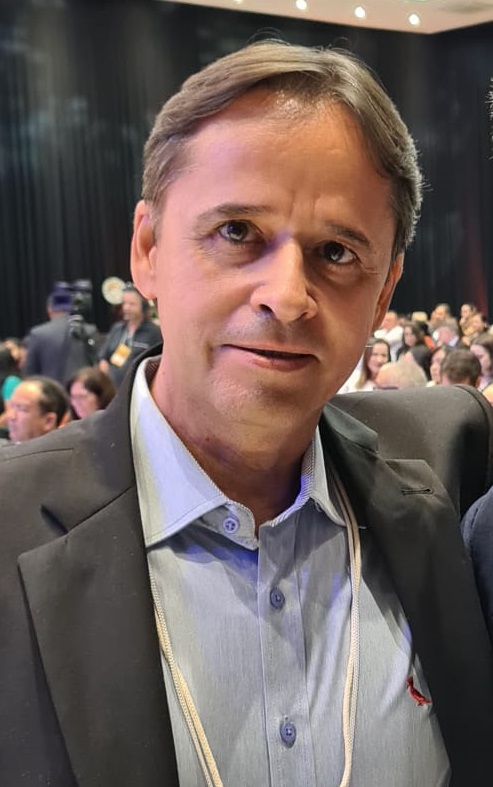 “Seguro rural não pode depender de uma verba que o produtor só descobre se estará disponível depois de tomar suas decisões de plantio. Ele precisa conhecer o custo da proteção no momento de contratar a apólice. A execução obrigatória dos recursos previstos no orçamento é um passo para dar essa previsibilidade”, afirma Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT).
A obrigação prevista no projeto tem, contudo, um limite. Ela se aplica ao valor que o governo incluir na proposta de orçamento enviada ao Congresso a cada ano. Para 2027, estão previstos R$ 1,2 bilhão. A regra busca assegurar a aplicação dessa verba, mas não determina um valor mínimo capaz de atender a toda a demanda por seguro rural.
Essa distinção importa diante da perda de alcance do programa. Documento elaborado por entidades do agronegócio, do mercado segurador e do setor de crédito aponta que a parcela da área cultivada coberta por seguro caiu de 16,3% em 2021 para 3,3% em 2025. As entidades estimam que, com os R$ 166,4 milhões executados até agora neste ano, a proteção poderá alcançar apenas 1,2% da área cultivada em 2026.
“O orçamento protegido só fará diferença para quem está no campo se também houver recursos compatíveis com a procura. Com pouca verba, a contratação acaba limitada e o produtor continua assumindo sozinho riscos que poderiam ser cobertos. A queda da área segurada mostra que o país precisa recuperar a capacidade de oferecer essa proteção”, diz Rezende.
Além da mudança orçamentária, o projeto estabelece diretrizes para um fundo de cobertura suplementar, destinado a reforçar o pagamento de indenizações quando perdas elevadas atingirem muitas propriedades ao mesmo tempo. A proposta também fortalece o uso da apólice como garantia em operações de crédito rural e prevê a organização de dados sobre o seguro para melhorar a avaliação dos riscos.
Para o produtor, o efeito dessas medidas dependerá das regras que forem mantidas na lei e de sua posterior regulamentação. O fundo, por exemplo, precisa de condições de funcionamento e recursos para cumprir a finalidade prevista. Já a utilização de dados pode ajudar a calcular o preço das apólices com mais precisão, mas não substitui a necessidade de ampliar a oferta de cobertura nas regiões e atividades hoje pouco atendidas.
“Uma seca ou um excesso de chuva não afeta apenas a colheita. A perda reduz a capacidade de pagamento, dificulta o acesso ao crédito seguinte e pode atingir toda a economia da região. O fundo suplementar tem potencial para fortalecer o seguro diante de grandes desastres, desde que seja estruturado para pagar as indenizações quando elas forem necessárias”, acrescenta Rezende.
Ainda há uma questão fiscal ligada ao principal dispositivo do projeto. A transformação da subvenção em despesa obrigatória exige a indicação de uma medida de compensação financeira. Também poderão ocorrer vetos a trechos relativos às operações do fundo de cobertura e à tributação do seguro rural. Até a divulgação da decisão, essas alterações permanecem como possibilidades.
Se houver veto, o Congresso poderá examiná-lo posteriormente. Se o prazo terminar sem manifestação, ocorrerá a sanção integral por decurso de prazo. Em ambos os casos, a publicação do texto definitivo mostrará quais regras foram preservadas. A partir daí, o produtor ainda precisará acompanhar a regulamentação e, principalmente, quanto do orçamento destinado ao seguro estará disponível para a contratação das apólices.
Fonte: Pensar Agro

AGRONEGÓCIO
Renegociação pode alcançar produtor que manteve contas em dia


Renegociação pode alcançar produtor que manteve contas em dia

Cultura realiza pesquisa para fortalecer a Economia Criativa em Lucas do Rio Verde

Prazo para sanção ou veto do projeto que altera as regras do seguro rural termina nesta terça-feira

Waleska Melo é a nova musa da Império de Casa Verde: ‘Coração está transbordando!’

Novo júri do caso Roberto Zampieri começa nesta terça (29) em Cuiabá

Afroteca inspira expansão do acervo negro nas bibliotecas de Várzea Grande
O sucesso da Afroteca, inaugurada recentemente na Biblioteca Pública Municipal Professora Laurinda Coelho Pereira, em Várzea Grande, já inspira uma...

Prefeita Flávia Moretti prestigia Festa Multicultural e celebra cultura mato-grossense na EMEB Salvelina Ferreira
A prefeita de Várzea Grande, Flávia Moretti, prestigiou, na noite da última sexta-feira (25), a Festa Multicultural da EMEB Professora...


Inscrições para o Processo Seletivo Simplificado encerram-se às 23h59 desta segunda-feira
Ainda dá tempo para se inscrever no Processo Seletivo Simplificado da Secretaria Municipal de Educação de Cuiabá. Mas atenção: o...


Ex-funcionária da câmara de Sinop relata assédio, ameaças e gravações não consentidas envolvendo vereador Marcos Vinícius
Uma ex-funcionária da Câmara Municipal de Sinop relatou episódios de assédio, ameaças e supostas gravações não consentidas pelo vereador Marcos...


A conta do vice: Dr Altemar Lopes já recebeu mais de meio milhão de reais desde o inicio do novo mandato
Documentos oficiais da Prefeitura de Rondonópolis revelam o tamanho da fatura que o vice-prefeito Altemar Lopes da Silva já entregou...


Wania Dantas, ex-presidente do CRO-MT, entra no radar para vice de Wellington Fagundes
A ex-presidente do Conselho Regional de Odontologia de Mato Grosso (CRO-MT), Wania Dantas (MDB), passou a ser cogitada como uma...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...
Waleska Melo é a nova musa da Império de Casa Verde: ‘Coração está transbordando!’
Waleska Melo, de 28 anos, viverá uma experiência pra lá de especial no Carnaval de 2027. A influenciadora sergipana foi...


Clara, filha de Zezé Di Camargo e Graciele surpreende ao escolher doces: ‘Sem açúcar’
Clara, filha de Graciele Lacerda e do cantor Zezé Di Camargo encantou os seguidores da mãe ao surgir em um...

Ana Hickmann e Edu Guedes celebram 14 dias de lua de mel na Itália: ‘Melhor parte’
Ana Hickmann e Edu Guedes estão de volta ao Brasil após uma viagem romântica pela Itália. O casal aproveitou 14...

CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
O CRB fez valer o fator casa na tarde deste domingo e goleou o Cuiabá por 3 a 0, no...


CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
Quem acompanha o futebol nacional nos próximos dias vai precisar de agenda cheia. A CBF desmembrou mais rodadas do Campeonato...

Rayan salva Brasil no fim e Seleção empata com a Austrália em estreia após a Copa
Em sua primeira partida depois da eliminação na Copa do Mundo de 2026, o Brasil não convenceu, mas escapou da...
-
 Ministério Público MT6 dias ago
Recomendação busca prevenir riscos de agrotóxicos em Tapurah
-
 Ministério Público MT6 dias ago
Várzea Grande recebe mutirão de serviços no próximo sábado
-

 AGRONEGÓCIO5 dias ago
Greening alcança 48% das laranjeiras e muda estratégia de controle
-
 AGRONEGÓCIO5 dias ago
Projeto para proteger pequena propriedade abre debate sobre acesso ao crédito rural
