

AGRONEGÓCIO
Rizicultores têm início de ano animador, com preços batendo recordes

AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027


Ética e segurança interna pautam encontro de integração no Previ Sinop

3ª fase da VI Olimpíada de Matemática é aplicada em Lucas do Rio Verde

Esposa de Lito Souza anuncia velório aberto ao público e faz pedido pelo filho

Implanon: Prefeitura de Sinop recebe 5,8 mil implantes e reforça oferta de contraceptivo nas UBS

Flávia Moretti vistoria obras de reservatório da Imigrantes que reforçará abastecimento de água
Flávia Moretti vistoria obras de reservatório da Imigrantes que reforçará abastecimento de água
A prefeita de Várzea Grande, Flávia Moretti, vistoriou, nesta quinta-feira (1º.10), as obras de construção do reservatório de água da...

Várzea Grande divulga escolas da Rede Municipal que terão aulas suspensas durante as eleições
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Educação, Cultura, Esporte e Lazer (SMECEL), informa que as...

Flávia Moretti sanciona lei que fortalece Conselho Municipal de Assistência Social
A prefeita de Várzea Grande, Flávia Moretti, sancionou a Lei Municipal nº 5.581/2026, que promove adequações na legislação municipal referente...

Os R$ 600 mil do deputado Sebastião Rezende para a Unemat ainda precisam ser comprovados
Deputado afirma ter repassado R$ 600 mil para o curso de Arquitetura e Urbanismo, mas NOB citada para comprovar a...


Ex-funcionária da câmara de Sinop relata assédio, ameaças e gravações não consentidas envolvendo vereador Marcos Vinícius
Uma ex-funcionária da Câmara Municipal de Sinop relatou episódios de assédio, ameaças e supostas gravações não consentidas pelo vereador Marcos...


A conta do vice: Dr Altemar Lopes já recebeu mais de meio milhão de reais desde o inicio do novo mandato
Documentos oficiais da Prefeitura de Rondonópolis revelam o tamanho da fatura que o vice-prefeito Altemar Lopes da Silva já entregou...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...
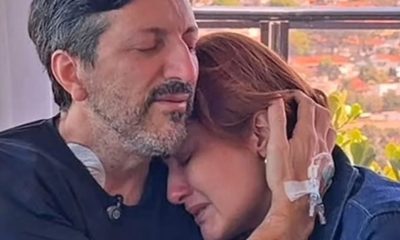
Esposa de Lito Souza anuncia velório aberto ao público e faz pedido pelo filho
A morte de Lito Souza, piloto de avião que ganhou notoriedade ao compartilhar sua luta contra uma doença rara, comoveu...
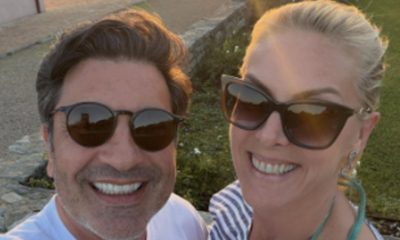

Ana Hickmann se declara a Edu Guedes durante lua de mel: ‘Agradecer por tudo’
A apresentadora Ana Hickmann encantou os seguidores ao compartilhar um momento especial ao lado do marido, Edu Guedes. Casados há...
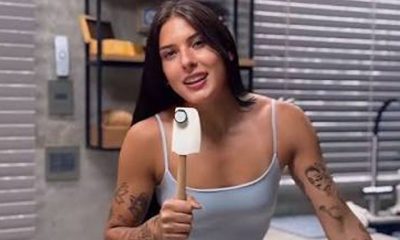

Ana Castela revela habilidade e ensina receita de salmão ao molho de maracujá
Ana Castela, de 22 anos, divertiu os seguidores ao compartilhar um momento descontraído na cozinha. Em tom bem-humorado, a cantora...


Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...
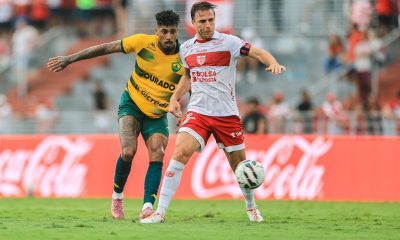

CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
O CRB fez valer o fator casa na tarde deste domingo e goleou o Cuiabá por 3 a 0, no...


CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
Quem acompanha o futebol nacional nos próximos dias vai precisar de agenda cheia. A CBF desmembrou mais rodadas do Campeonato...
-

 Lucas do Rio Verde6 dias ago
Rebobinando Memórias: sucessos do cinema ganham vida em espetáculo de dança em Lucas do Rio Verde
-
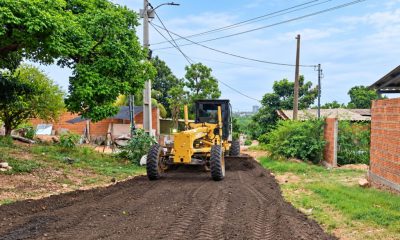
 CUIABÁ4 dias ago
Prefeitura avança com patrolamento de 6 km de vias no Paraisópolis antes das chuvas
-

 ENTRETENIMENTO4 dias ago
Leonardo realiza exames após passar dias sem consumir bebida álcoolica e emagrecer
-

 AGRONEGÓCIO4 dias ago
Pesquisas preparam agro para mercado de carbono que já gera R$ 556 bilhões por ano
